Podnikání
Fakturace bez chyb: povinné náležitosti a splatnost v praxi
· 6 min čtení
Faktura je nejčastější doklad v podnikání a zároveň nejčastější zdroj sporů. Přehled náležitostí i tipů, jak dostat zaplaceno včas.
Co musí faktura obsahovat
Označení stran, IČO, předmět plnění, datum vystavení a splatnosti, částku a u plátců DPH i DIČ, datum uskutečnění zdanitelného plnění a rozpis daně.
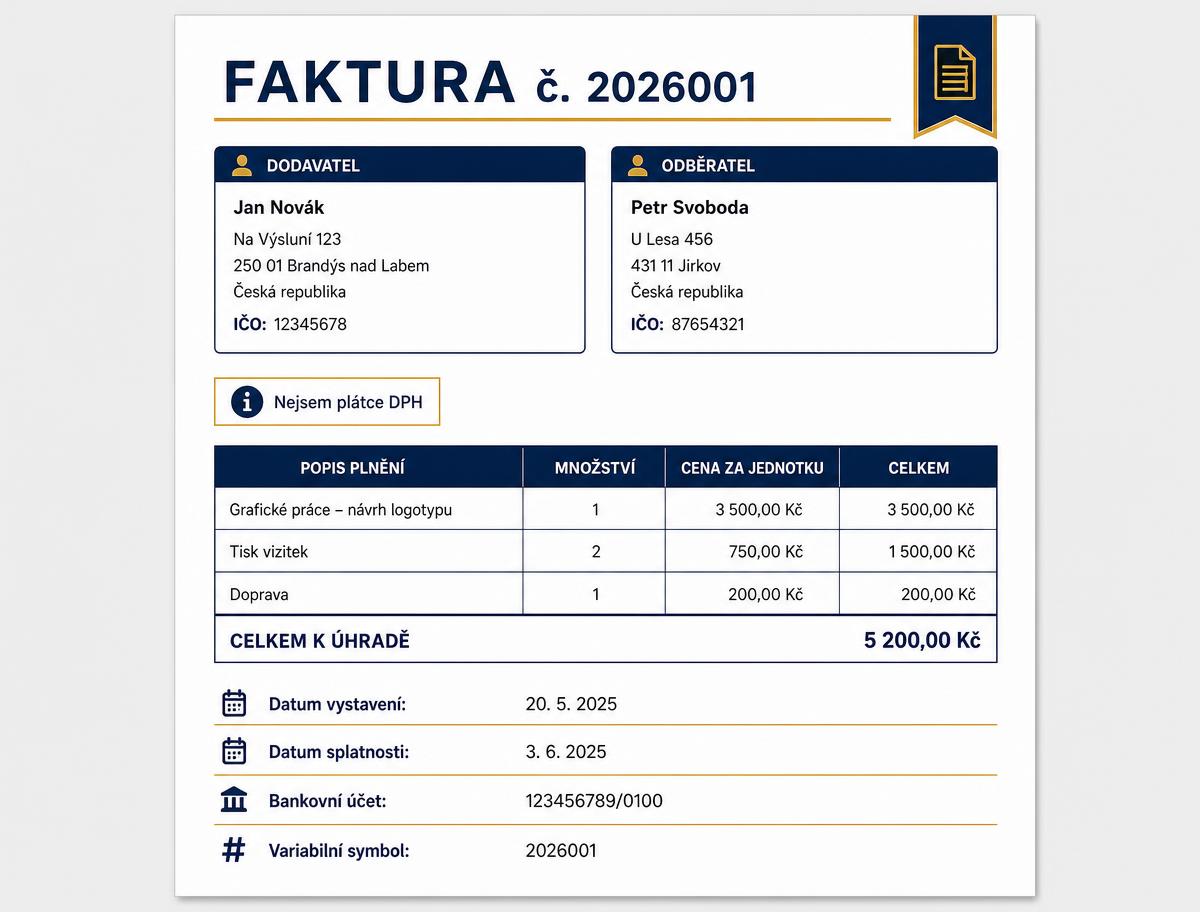
Faktura neplátce DPH
Neplátce DPH vystavuje běžnou fakturu (obchodní listinu podle občanského zákoníku a zákona o obchodních korporacích), ne daňový doklad. Uvádí jméno nebo název a sídlo dodavatele i odběratele, IČO, číslo faktury, popis plnění, množství a cenu, datum vystavení, datum splatnosti a platební údaje (číslo účtu, variabilní symbol). Nikde neuvádí DIČ ani sazbu a výši DPH — cena je konečná. Doporučujeme doplnit poznámku „Nejsem plátce DPH“, aby odběratel věděl, proč doklad daň neobsahuje, a u zapsaných osob také údaj o zápisu v obchodním či živnostenském rejstříku.
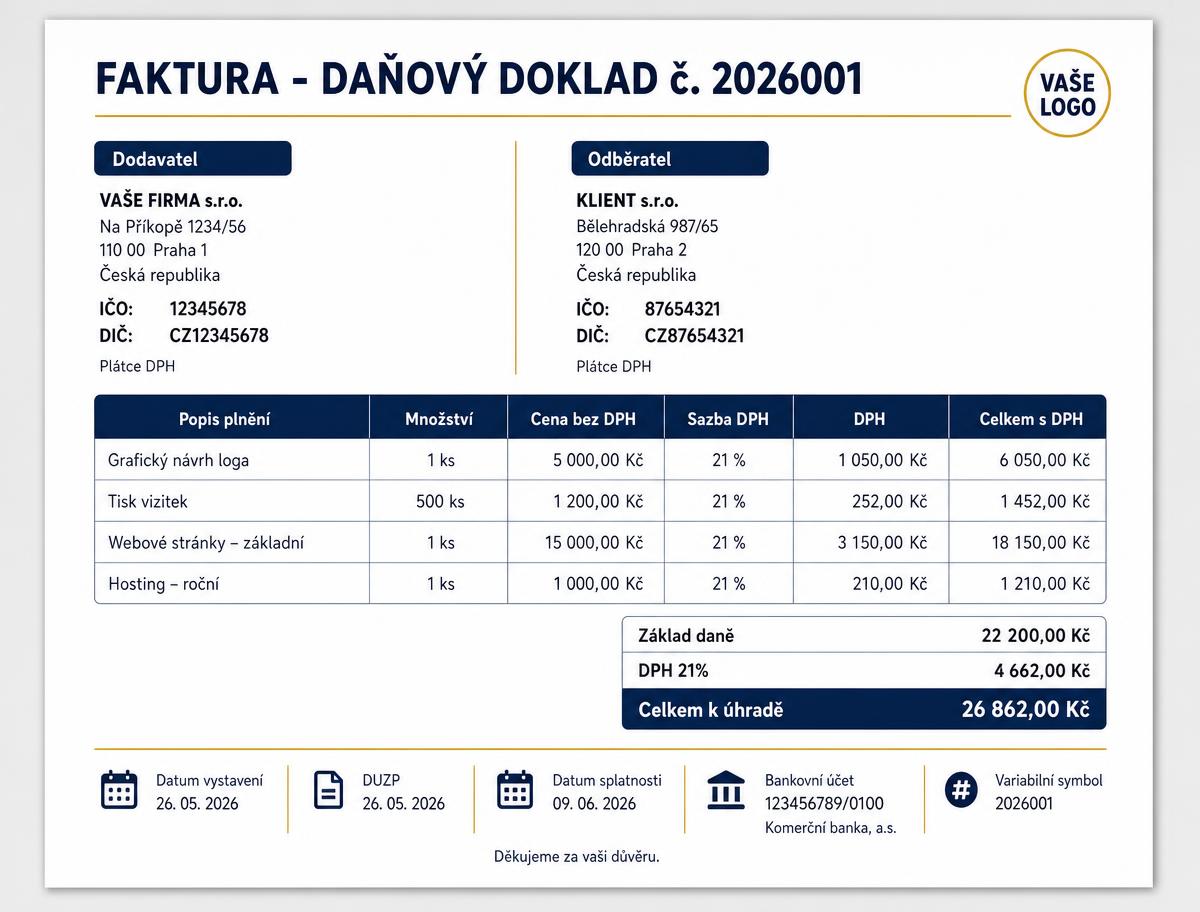
Faktura plátce DPH (daňový doklad)
Plátce vystavuje daňový doklad podle § 29 zákona o DPH. Kromě údajů běžné faktury musí obsahovat DIČ dodavatele i odběratele, evidenční číslo dokladu, rozsah a předmět plnění, datum vystavení, datum uskutečnění zdanitelného plnění (DUZP) nebo datum přijetí úplaty, jednotkovou cenu bez daně, základ daně, sazbu daně a výši daně v korunách. Pokud daň odvádí odběratel, patří na doklad text „daň odvede zákazník“; u osvobozených plnění odkaz na příslušné ustanovení zákona. Zjednodušený daňový doklad lze vystavit do 10 000 Kč včetně daně a nemusí obsahovat údaje o odběrateli ani výši daně.
Nejste si jistí, jak se pravidlo týká právě vás? Zeptejte se FinTaxo.
Chci konzultaciNáležitosti účetního dokladu podle zákona o účetnictví
Faktura je zároveň účetním dokladem. Zákon č. 563/1991 Sb., o účetnictví, v § 11 vyžaduje tyto náležitosti: 1. Označení účetního dokladu (například „faktura vydaná č. 2026001“) — musí být jednoznačné a průkazné. 2. Obsah účetního případu a jeho účastníci — co bylo dodáno a mezi kým. 3. Peněžní částka, nebo informace o ceně za měrnou jednotku a vyjádření množství. 4. Okamžik vyhotovení účetního dokladu. 5. Okamžik uskutečnění účetního případu, není-li shodný s okamžikem vyhotovení. 6. Podpisový záznam osoby odpovědné za účetní případ (elektronický podpis nebo schválení v účetním systému postačí). 7. Podpisový záznam osoby odpovědné za jeho zaúčtování. Účetní jednotka musí doklad vyhotovit bez zbytečného odkladu po zjištění skutečnosti a zajistit jeho průkaznost, čitelnost a nezměnitelnost po celou dobu archivace (u faktur zpravidla 10 let, u účetních záznamů podle § 31 pět nebo deset let).
| Údaj | Neplátce DPH | Plátce DPH |
|---|---|---|
| Označení dokladu | Faktura | Faktura – daňový doklad |
| DIČ dodavatele a odběratele | Neuvádí se | Povinné |
| DUZP | Neuvádí se | Povinné |
| Sazba a výše DPH | Neuvádí se | Povinné (v Kč) |
| Základ daně | Neuvádí se | Povinné |
| Lhůta pro vystavení | Dle smlouvy | Do 15 dnů od DUZP |
Splatnost a úrok z prodlení
Neuvedete-li splatnost, platí zákonná lhůta. Při prodlení máte nárok na zákonný úrok a paušální náhradu nákladů spojených s vymáháním, i bez ujednání ve smlouvě.
Prevence nezaplacených faktur
Zálohová platba u nových klientů, ověření v insolvenčním rejstříku a automatické upomínky. Tři jednoduché kroky, které snižují objem nedobytných pohledávek o desítky procent.
Chcete mít účetnictví a mzdy bez zbytečných starostí?
Projdeme vaši konkrétní situaci na nezávazné konzultaci zdarma a navrhneme řešení na míru — od vedení účetnictví přes mzdy až po daňové poradenství.
Autor: Odborný tým FinTaxo
Provozovatel: Zaklipso s.r.o.
Naposledy aktualizováno: 14. června 2026
Informace uvedené v článku mají obecný informační charakter a nenahrazují individuální daňové, účetní nebo právní poradenství. Před použitím konkrétního postupu doporučujeme ověřit aktuální znění právních předpisů nebo situaci konzultovat s odborníkem.
Sdílet článek
Účetní novinky jednou měsíčně do e-mailu
Praktické změny v daních, DPH a mzdách — stručně a bez spamu. Odhlásit se můžete kdykoli.
Přihlášením k odběru souhlasíte se zpracováním osobních údajů dle GDPR a s jejich použitím pro marketingové účely FinTaxo, provozovaného společností Zaklipso s.r.o.. Souhlas můžete kdykoli odvolat. Více v zásadách ochrany osobních údajů.
Podpořte nás
Podpořte FinTaxo
Pokud vám náš obsah pomohl, přispějte na další články a nástroje zdarma.
Částka
- Účet:
- 2203562299/2010
- Částka:
- 100 Kč
Příspěvek je dobrovolný.