Podnikání
Kdy se vyplatí přejít z OSVČ na s.r.o.?
· 12 min čtení
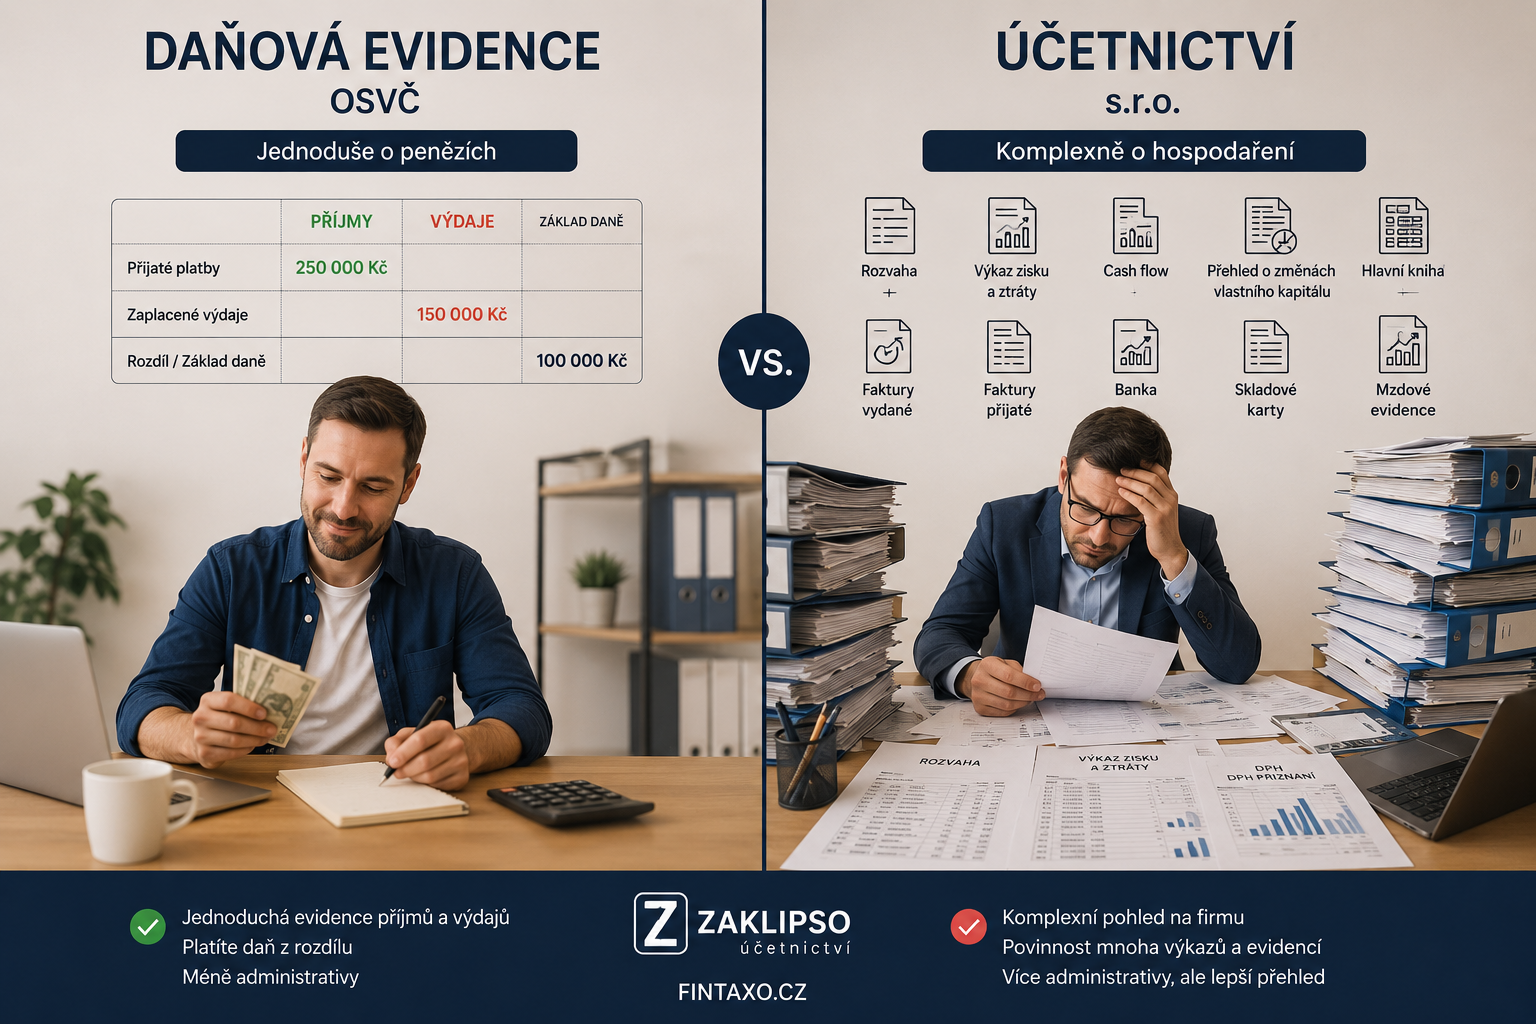
Na otázku, kdy je výhodnější s.r.o. než OSVČ, neexistuje univerzální odpověď. Záleží na výši zisku, podnikatelském riziku, počtu zaměstnanců i způsobu vedení evidence. Zde jsou klíčové rozdíly, které by měl každý podnikatel zvážit.
1. Ručení za závazky
OSVČ ručí za své závazky celým svým majetkem. Pokud vznikne dluh vůči dodavatelům, finančnímu úřadu nebo klientům, může být postižen i osobní majetek. s.r.o. odpovídá za závazky svým majetkem. Společníci zpravidla osobním majetkem neručí (po splacení vkladové povinnosti). Jednatel však odpovídá za řádný výkon své funkce a může nést odpovědnost například při porušení péče řádného hospodáře. Prakticky: Pokud podnikáte ve stavebnictví, e-shopu nebo poskytujete služby s vyšším rizikem škody, bývá s.r.o. bezpečnější variantou.
2. Sociální a zdravotní pojištění
U OSVČ se sociální i zdravotní pojištění odvíjí od dosaženého daňového základu. S rostoucím ziskem rostou i odvody. ČSSZ každoročně přepočítává zálohy podle podaného Přehledu o příjmech a výdajích. U s.r.o. společnost sama sociální ani zdravotní pojištění ze svého zisku neplatí. Odvody vznikají až podle způsobu, jakým si jednatel nebo zaměstnanec vyplácí odměnu (mzda, odměna jednatele apod.). Proto se u vyšších zisků často vyplatí porovnat celkové zdanění obou variant.
3. Paušální výdaje mohou být velkou výhodou OSVČ
Jednou z největších výhod OSVČ je možnost uplatnit paušální výdaje (například 60 % u většiny živností), aniž by bylo nutné skutečné náklady dokládat. Příklad: roční příjem 2 000 000 Kč. • příjmy: 2 000 000 Kč • paušální výdaje 60 %: 1 200 000 Kč • základ daně: 800 000 Kč Ve skutečnosti může podnikatel utratit například jen 300 000 Kč, takže zdaní pouze 800 000 Kč, přestože jeho reálný zisk činí 1 700 000 Kč. U s.r.o. nic podobného neexistuje – uplatnit lze pouze skutečné daňově uznatelné náklady. Pokud tedy podnikáte s minimálními náklady (například IT, marketing, poradenství nebo účetnictví), bývá OSVČ díky paušálním výdajům často daňově výhodnější.
Nejste si jistí, jak se pravidlo týká právě vás? Zeptejte se FinTaxo.
Chci konzultaci4. Časové rozlišení příjmů
Toto je rozdíl, který mnoho podnikatelů podceňuje. Příklad: V listopadu přijmete zálohu 1 000 000 Kč na zakázku, kterou dokončíte až v únoru následujícího roku. U OSVČ v daňové evidenci je přijatá záloha zpravidla příjmem ovlivňujícím základ daně již v roce přijetí. Může tedy zvýšit základ daně ještě před dokončením zakázky. U s.r.o. se přijatá záloha zaúčtuje jako závazek vůči odběrateli. Do výnosů vstupuje až při splnění dodávky nebo služby podle účetních pravidel. Stejná zakázka může být zdaněna v jiném zdaňovacím období, což je výhodné zejména u větších projektů nebo dlouhodobých zakázek.
5. Jednodušší administrativa u OSVČ
OSVČ může vést daňovou evidenci, evidenci příjmů při paušálních výdajích, nebo vstoupit do režimu paušální daně, pokud splní zákonné podmínky. s.r.o. musí vždy vést podvojné účetnictví. To znamená například účetní závěrku, inventarizaci majetku a závazků, účetní odpisy, časové rozlišení, rezervy, dohadné položky a zveřejnění účetní závěrky ve sbírce listin. Administrativa i náklady na účetní služby jsou proto obvykle vyšší.
6. Zaměstnanci a pracovněprávní povinnosti
Pokud OSVČ nemá zaměstnance, odpadají jí mnohé povinnosti. Jakmile však zaměstnává pracovníky (ať už OSVČ nebo s.r.o.), vznikají povinnosti podle pracovněprávních předpisů. Pokud je jednatel společnosti současně zaměstnancem, musí být správně oddělen výkon funkce jednatele od pracovního poměru. Pracovní smlouva nesmí být uzavřena na činnost, která je totožná s výkonem funkce jednatele. Při zaměstnávání je dále nutné řešit například pracovnělékařské prohlídky podle kategorie práce, školení BOZP a PO, evidenci pracovní doby, dovolenou a pracovněprávní dokumentaci. Povinnost pracovnělékařských prohlídek a BOZP se neváže na právní formu podnikání, ale na existenci pracovněprávního vztahu. OSVČ bez zaměstnanců tyto povinnosti vůči sobě samé zpravidla nemá.
7. Banky a obchodní partneři
Řada větších firem preferuje spolupráci se s.r.o., protože ji považuje za stabilnější formu podnikání. Naopak u menších živností bývá OSVČ zcela běžná a není překážkou.
Srovnávací tabulka OSVČ vs s.r.o.
Přehledný souhrn hlavních rozdílů pro rychlé rozhodnutí.
| Oblast | OSVČ | s.r.o. |
|---|---|---|
| Ručení za závazky | Celým osobním majetkem podnikatele | Majetkem společnosti; společníci obvykle neručí |
| Sociální a zdravotní pojištění | Odvody podle daňového základu, rostoucí se ziskem | Odvody podle výplat jednateli/zaměstnancům |
| Paušální výdaje | Ano, např. 60 % bez dokazování nákladů | Ne, jen skutečné daňově uznatelné náklady |
| Časové rozlišení příjmů | Omezené; záloha je zpravidla příjmem hned | Flexibilní; záloha se zaúčtuje jako závazek |
| Vedení evidence | Daňová evidence nebo evidence příjmů | Podvojné účetnictví |
| Administrativní náročnost | Nižší | Vyšší |
| Zaměstnanci | Povinnosti až po jejich nástupu | Stejné povinnosti, vždy podvojné účetnictví |
| Nejvhodnější pro | Start, nízké náklady, jednoduchost | Vyšší riziko, zisk, zaměstnanci, investoři |
8. Kdy dává větší smysl OSVČ?
OSVČ bývá vhodnější, když: • nechcete investovat cca 8000 Kč na založení s.r.o., • máte nízké náklady, • můžete využít paušální výdaje, • chcete jednoduchou administrativu, • máte řemeslnou živnost s příjmy do 2 000 000 Kč, • nechcete vést účetnictví.
9. Kdy se vyplatí přejít na s.r.o.?
Přechod na s.r.o. zvažte, když: • podnikání je spojeno s vyšším rizikem, • chcete lépe oddělit osobní a firemní majetek, • realizujete dlouhodobé zakázky s vysokými zálohami, • zaměstnáváte více lidí, • plánujete vstup investora nebo společníka, • vaše zisky jsou již natolik vysoké, že je vhodné porovnat celkové zdanění OSVČ a s.r.o. podle konkrétní situace.
10. Modelový příklad: kosmetické a řemeslné služby s příjmem 350 000 Kč ročně
Častá otázka drobných živnostníků zní: je při ročním příjmu 350 000 Kč lepší OSVČ, nebo s.r.o.? Níže je modelové srovnání pro kosmetičku, která zároveň pracuje jako marketingová specialistka na částečný úvazek. Předpoklady u OSVČ: • roční příjem 350 000 Kč, • výdajový paušál 80 %, • sleva na poplatníka 30 840 Kč, • povinné minimální zálohy na sociální a zdravotní pojištění, které se platí i při nízkém zisku. Předpoklady u s.r.o.: • roční příjem společnosti 350 000 Kč, • odměna z dohody o provedení práce 11 999 Kč měsíčně, • odměna z dohody o pracovní činnosti 4 499 Kč měsíčně, • paušál na pohonné hmoty 60 000 Kč, který pouze snižuje základ daně, • daň z příjmů společnosti 21 %, • jednatel si platí minimální zdravotní pojištění jako osoba bez zdanitelných příjmů a sociální pojištění z těchto dohod neodvádí.
Rozpad hodnoty pro jednatele s.r.o.
Takto vypadá součet toho, co z modelu reálně plyne majiteli s.r.o.
| Položka | Částka |
|---|---|
| Vyplaceno přes dohodu o provedení práce | 143 988 Kč |
| Vyplaceno přes dohodu o pracovní činnosti | 53 988 Kč |
| Hospodářský výsledek - 60 000 Phm paušál = daň PO | 19 325 Kč |
| Mezisoučet | 132 699 Kč |
| Minimální zdravotní pojištění (osoba bez zdanitelných příjmů), hradí jednatel ze svého | −39 672 Kč |
| Celková hodnota pro jednatele/majitele s.r.o. (DPP, DPČ, a zdaněný podíl na zisku) | 271 398 Kč |
Srovnání výsledku: OSVČ vs. s.r.o. při 350 000 Kč
OSVČ: • zůstane přibližně 241 000 Kč, • sociální i zdravotní pojištění je zaplaceno, • počítá se důchod a vzniká vztah k nemocenskému pojištění podle zvolených podmínek. s.r.o.: • jednateli je vyplaceno přibližně 271 398 Kč, • část peněz zůstává ve firmě, pokud nemá další výdaje (pronájem auta, další dohoda společníka, cestovní náhrady, nákup majetku), • jednatel v tomto modelu z dohod neodvádí sociální pojištění, • nevzniká mu tak nárok na důchod ani na nemocenskou.
Co si z modelu odnést
Pokud nevyděláváte více než přibližně 350 000 Kč ročně, může být s.r.o. zajímavější, protože neodvádíte většinu příjmu na pojištění. To jako OSVČ platíte v minimální výši i v době, kdy nic nevyděláte. Ve firmě si navíc můžete vlastní příjem a související odvody korigovat podle toho, jak se daří. Daň je za to nižší sociální zabezpečení. Pokud vám záleží na důchodu a nemocenské, počítejte s tím, že v tomto modelu je nemáte kryté. Jakmile se firmě začne dařit, může vás společník jako jednatele zaměstnat na plný úvazek a tím budete sociálně pojištěni. Sám sebe jednatel zaměstnat nemůže. Upozornění: jde o modelový výpočet za uvedených předpokladů. Konkrétní výsledek závisí na struktuře příjmů, nákladech a nastavení odměn — projdeme ho s vámi na konzultaci.
Shrnutí
Pro podnikatele s nižšími náklady bývá OSVČ často nejvýhodnější díky paušálním výdajům, jednodušší administrativě a nižším nákladům na vedení evidence. S rostoucím obratem, ziskem, počtem zaměstnanců nebo podnikatelským rizikem však může být s.r.o. vhodnější z hlediska ochrany majetku, plánování příjmů a profesionálního fungování firmy. Neexistuje univerzální hranice obratu ani zisku, kdy se přechod automaticky vyplatí. Rozhodnutí by mělo vždy vycházet z individuálního porovnání daňových dopadů, odvodů, administrativy i obchodních potřeb konkrétního podnikatele. Tip FinTaxo: Nejste si jistí, která forma je pro vás v roce 2026 výhodnější? Využijte náš Mini audit nebo nezávaznou konzultaci – projdeme vaše čísla a navrhneme optimální řešení.
Zvažujete místo toho paušální daň?
Průvodce paušální daní 2026 obsahuje výši záloh ve všech pásmech, podmínky vstupu, termíny i kalkulačku, která porovná paušální režim s běžným zdaněním OSVČ.
Otevřít kalkulačku paušální daně 2026Ověřte si svou mzdovou agendu v HR mini auditu
Bezplatný interaktivní audit projde dohody, přihlášky, limity, lékařské prohlídky i pojištění a ukáže rizika i možnosti optimalizace mzdových nákladů.
Spustit HR mini audit zdarmaChcete mít účetnictví a mzdy bez zbytečných starostí?
Projdeme vaši konkrétní situaci na nezávazné konzultaci zdarma a navrhneme řešení na míru — od vedení účetnictví přes mzdy až po daňové poradenství.
Autor: Odborný tým FinTaxo
Provozovatel: Zaklipso s.r.o.
Naposledy aktualizováno: 3. srpna 2026
Informace uvedené v článku mají obecný informační charakter a nenahrazují individuální daňové, účetní nebo právní poradenství. Před použitím konkrétního postupu doporučujeme ověřit aktuální znění právních předpisů nebo situaci konzultovat s odborníkem.
Sdílet článek
Účetní novinky jednou měsíčně do e-mailu
Praktické změny v daních, DPH a mzdách — stručně a bez spamu. Odhlásit se můžete kdykoli.
Přihlášením k odběru souhlasíte se zpracováním osobních údajů dle GDPR a s jejich použitím pro marketingové účely FinTaxo, provozovaného společností Zaklipso s.r.o.. Souhlas můžete kdykoli odvolat. Více v zásadách ochrany osobních údajů.
Podpořte nás
Podpořte FinTaxo
Pokud vám náš obsah pomohl, přispějte na další články a nástroje zdarma.
Částka
- Účet:
- 2203562299/2010
- Částka:
- 100 Kč
Příspěvek je dobrovolný.