DPH
Musím se registrovat k DPH? Praktický průvodce pro podnikatele v roce 2026
· 21 min čtení · Informace platné k 5. září 2026
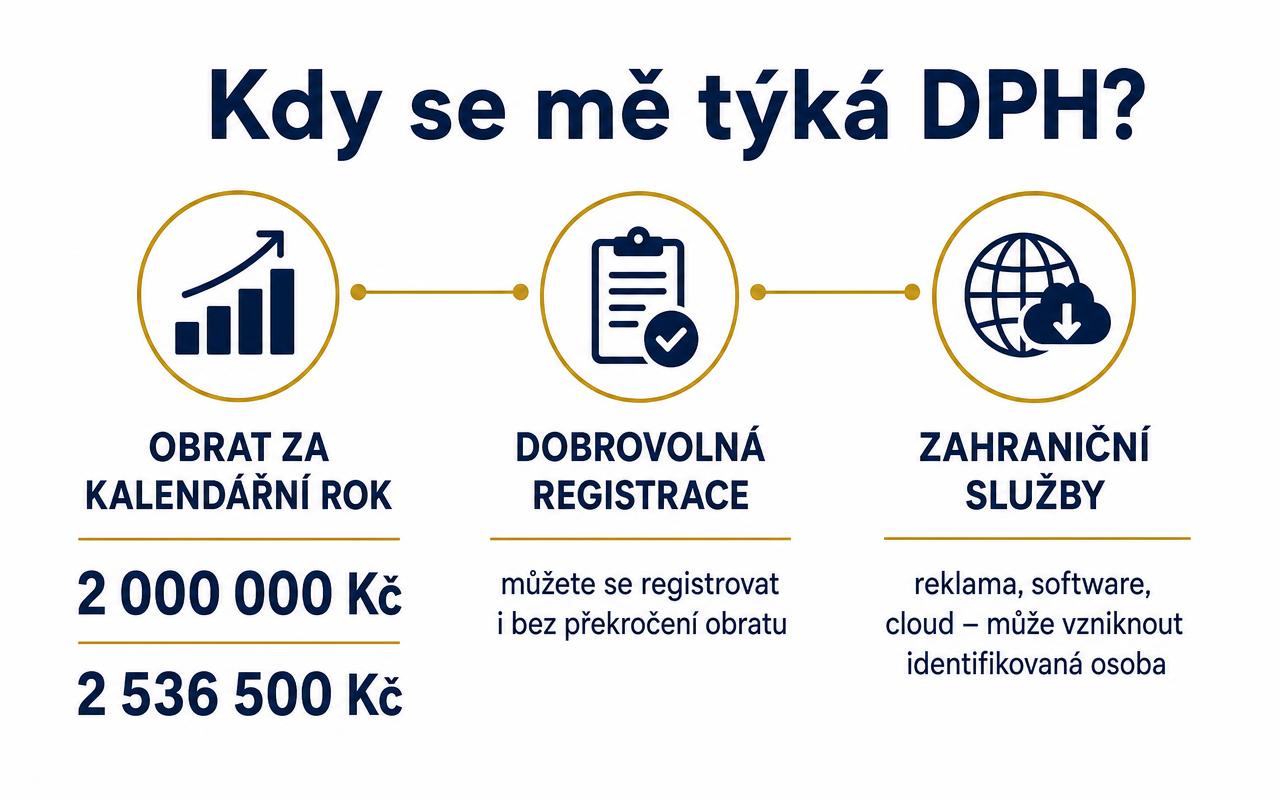
Rychlý přehled
- Obrat se pro účely povinné registrace sleduje za kalendářní rok, v roce 2026 tedy od 1. 1. do 31. 12. 2026.
- Hranice 2 000 000 Kč znamená povinnou registraci, plátcovství standardně vzniká od 1. ledna následujícího roku.
- Při překročení 2 536 500 Kč se stáváte plátcem už následující den po překročení.
- Přihlášku k registraci je při překročení rozhodného obratu potřeba podat ve lhůtě 10 pracovních dnů.
- Při nákupu vybraných zahraničních služeb (reklama, software, cloud) může vzniknout identifikovaná osoba.
- Identifikovaná osoba není plátce DPH: běžné české faktury vystavuje dál bez DPH a kontrolní hlášení nepodává.
- Sazby DPH v roce 2026: základní 21 %, snížená 12 %.
Krátká odpověď
ZÁLEŽÍ
Povinně se registrujete po překročení zákonného obratu za kalendářní rok. Bez ohledu na obrat vám ale může vzniknout povinnost registrace jako identifikovaná osoba — typicky při přijetí služby od zahraničního poskytovatele.
K DPH se podnikatel nemusí dostat pouze překročením obratu. Povinnosti mohou vzniknout také při některých přeshraničních transakcích – například při nákupu vybraných služeb od zahraničních poskytovatelů (reklama, software, cloud). Vysvětlíme vám, kdy se stáváte plátcem DPH, co je identifikovaná osoba, jak funguje registrace a jaké povinnosti vám mohou vzniknout.
Povinná registrace podle obratu
Od roku 2025 se obrat pro účely povinné registrace sleduje za KALENDÁŘNÍ ROK, nikoli za posledních dvanáct po sobě jdoucích měsíců. V roce 2026 tedy sledujete obrat od 1. 1. 2026 do 31. 12. 2026. Zákon pracuje se dvěma hranicemi: • 2 000 000 Kč — po překročení vzniká povinná registrace a plátcem se za běžných podmínek stáváte od 1. ledna následujícího roku. Přihlášku k registraci je přitom nutné podat do 10 pracovních dnů od překročení limitu. Zákon zároveň umožňuje oznámit, že chcete být plátcem dříve, tedy již ode dne následujícího po překročení. • 2 536 500 Kč — druhá hranice odpovídá částce 100 000 EUR přepočtené zákonem stanoveným kurzem. Po jejím překročení se na začátek dalšího roku nečeká: plátcovství vzniká již dnem následujícím po dni překročení. Příklad 1: Podnikatel dosáhne obratu 2 050 000 Kč dne 15. 9. 2026. Překročil hranici 2 000 000 Kč, ale nepřekročil 2 536 500 Kč. Standardně se tedy stane plátcem od 1. 1. 2027 a přihlášku k registraci musí podat ve lhůtě 10 pracovních dnů. Může ale oznámit, že chce být plátcem dříve. Příklad 2: Podnikatel má k 10. 10. 2026 obrat 2 520 000 Kč. Dne 11. 10. 2026 uskuteční další plnění za 30 000 Kč, celkem tedy 2 550 000 Kč. Tím překročil hranici 2 536 500 Kč a plátcem se stává dnem následujícím po dni překročení, tedy 12. 10. 2026. Rozhodující je datum překročení obratu a volba režimu podle zákona, nikoli pouze konečný roční obrat.
Obrat a limity v příkladech
Tabulka ukazuje, co se děje při různé výši obratu za kalendářní rok 2026. U dobrovolné registrace jde o jiný režim, který se lhůtou 10 pracovních dnů neřídí.
| Obrat v roce | Co se děje |
|---|---|
| 1 500 000 Kč | Povinné plátcovství z obratu nevzniká |
| 1 990 000 Kč | Povinné plátcovství z obratu nevzniká |
| 2 050 000 Kč | Překročen limit 2 mil. Kč – řeší se registrace a okamžik vzniku plátcovství |
| 2 500 000 Kč | Druhý limit nebyl překročen |
| 2 536 501 Kč | Překročen druhý limit – plátcovství vzniká následující den |
Co se počítá do obratu
Obrat není prostý součet peněz, které vám přišly na účet. Do obratu se zahrnují úplaty za zákonem vymezená plnění s místem plnění v tuzemsku, a to bez daně. Zjednodušeně: obrat se posuzuje podle zákonných pravidel a týká se relevantních plnění s místem plnění v tuzemsku. Některá plnění se do obratu započítávají, jiná nikoli nebo se posuzují podle zvláštních pravidel — typicky prodej dlouhodobého majetku nebo některá osvobozená plnění. POZOR: Obrat ≠ peníze na bankovním účtu. Do obratu nepatří přijaté úvěry, vklady podnikatele ani vratky, naopak do něj mohou patřit plnění, která ještě nebyla uhrazena.
Nejste si jistí, jak se pravidlo týká právě vás? Zeptejte se FinTaxo.
Chci konzultaciNemám obrat 2 miliony. Můžu se stát plátcem dobrovolně?
Ano, při splnění zákonných podmínek se můžete k DPH registrovat dobrovolně. Nejde o stejný režim jako u povinné registrace z obratu — neplatí zde lhůta 10 pracovních dnů, přihlášku podáváte podle svého rozhodnutí a plátcovství vzniká podle zákonných pravidel. Kdy dobrovolná registrace typicky dává smysl: • máte převážně firemní zákazníky, kteří jsou plátci DPH, • máte vysoké vstupní náklady s DPH, • nakupujete stroje a vybavení, • investujete do nemovitosti, • plánujete rychlý růst, • obchodujete se zahraničím. Nevýhody, se kterými je nutné počítat: • na výstupu účtujete DPH, • přibývá administrativa a evidence DPH, • podáváte přiznání k DPH, • podáváte kontrolní hlášení, • pro konečného zákazníka, který není plátcem, se vaše cena zdraží. Příklad: Truhlář koupí stroje za 500 000 Kč + 105 000 Kč DPH. Jako plátce má za zákonných podmínek nárok na odpočet daně na vstupu, takže se mu reálná pořizovací cena sníží o 105 000 Kč. Opačný příklad: Řemeslník pracuje převážně pro občany, tedy neplátce. Po registraci musí ke své ceně připočítat daň: 10 000 Kč + 21 % DPH = 12 100 Kč. Pokud chce zachovat konečnou cenu 10 000 Kč včetně DPH, zůstane mu 8 264 Kč bez daně a 1 736 Kč odvede státu — sníží si tedy marži.
Pozor na identifikovanou osobu
Identifikovaná osoba je podnikatel, který není plátcem DPH, ale v určitých situacích musí přiznat a zaplatit českou DPH. IDENTIFIKOVANÁ OSOBA ≠ PLÁTCE DPH Identifikovaná osoba neúčtuje DPH na své běžné české faktury a nemá obecný nárok na odpočet daně. Má jen vybrané povinnosti, které se týkají zejména přeshraničních plnění — typicky přijatých služeb od zahraničního dodavatele. Podnikatel se identifikovanou osobou může stát například v souvislosti s přijetím služeb typu Facebook / Meta Ads, Instagram Ads, Google Ads, Google Workspace, Microsoft, Adobe, Canva, cloudové služby, zahraniční software nebo některé poplatky a služby platforem typu Booking. Ne každá faktura od těchto platforem automaticky znamená vznik povinnosti. Vždy je nutné posoudit konkrétního dodavatele, fakturu, místo plnění a charakter služby.
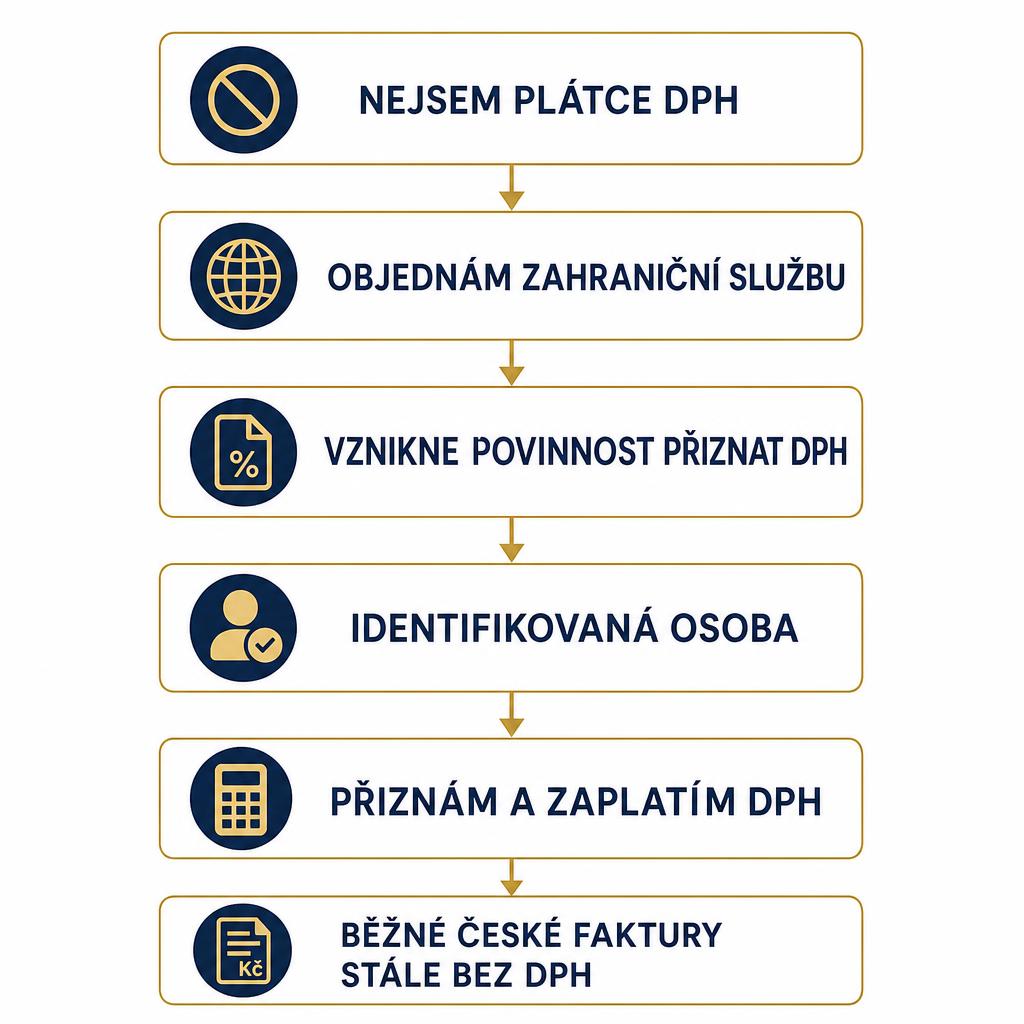
Příklad: Google Ads za 20 000 Kč
Podnikatel — neplátce DPH — obdrží fakturu za reklamní službu Google Ads ve výši 20 000 Kč. Pokud jsou splněny podmínky pro přenesení daňové povinnosti u služby s místem plnění v ČR, přizná českou DPH: 20 000 Kč × 21 % = 4 200 Kč Identifikovaná osoba si ale tuto daň nemůže jednoduše odečíst jako běžný plátce DPH. Zahraniční reklama tak pro neplátce může být fakticky dražší. Skutečný postup vždy závisí na konkrétním poskytovateli služby, na místě plnění a na podmínkách zákona — u některých plateb může být fakturováno z české pobočky, u jiných ze zahraničí. Nestačí říct: „nejsem plátce, takže DPH neřeším.“
Facebook a Instagram Ads
Pokud český podnikatel využívá reklamní služby zahraničního poskytovatele a jsou splněny zákonné podmínky pro přenesení daňové povinnosti, může mu vzniknout povinnost registrace jako identifikovaná osoba a povinnost přiznat českou DPH. Neplatí tvrzení, že každý, kdo zaplatí Facebook Ads, se automaticky stává identifikovanou osobou. Vždy je nutné posoudit konkrétní fakturu, dodavatele a místo plnění. Příklad: OSVČ-neplátce zaplatí za reklamu 10 000 Kč. Při splnění podmínek přizná daň 10 000 × 21 % = 2 100 Kč, kterou odvede a nemá u ní obecný nárok na odpočet.
Booking a rezervační platformy
U platforem typu Booking je klíčové sledovat provizi a to, kdo je skutečným poskytovatelem služby. Provize je službou, u které je nutné posoudit místo plnění. Příklad: provize 5 000 Kč, potenciální česká DPH při 21 % činí 1 050 Kč. Neplatí, že by každá platba přes Booking automaticky znamenala stejný režim DPH. Vždy je potřeba posoudit konkrétní fakturu, dodavatele a charakter poplatku či služby.
Co musí identifikovaná osoba podávat?
ZAPAMATUJTE SI: Identifikovaná osoba nepodává kontrolní hlášení. Přiznání k DPH nepodává automaticky každý měsíc — podává ho tehdy, když jí vznikne povinnost přiznat daň.
| Povinnost | Identifikovaná osoba |
|---|---|
| Registrace k DPH jako plátce | NE |
| Přiznání k DPH | ANO, pokud vznikne povinnost přiznat daň |
| Kontrolní hlášení | NE |
| Nárok na běžný odpočet DPH | NE |
| Souhrnné hlášení | ANO, pokud uskuteční relevantní plnění do jiného členského státu EU |
| Tuzemské prodeje s DPH jako plátce | NE |
Souhrnné hlášení: kdy ho identifikovaná osoba podává
Souhrnné hlášení se týká vybraných přeshraničních plnění v rámci EU. Identifikovaná osoba jej nepodává automaticky každý měsíc — pouze tehdy, když uskuteční plnění, pro které jí tato povinnost vzniká. Příklad: Český grafik je identifikovaná osoba a poskytne německé firmě (podnikateli) službu za 30 000 Kč. Pokud jde o službu s místem plnění v jiném členském státě podle obecného pravidla, českou DPH na faktuře neúčtuje, ale může mu vzniknout povinnost podat souhrnné hlášení.
Kontrolní hlášení
Kontrolní hlášení je povinností plátců DPH. Identifikovaná osoba jej nepodává. Podrobnosti a aktuální metodiku najdete v sekci Finanční správy věnované dani z přidané hodnoty.
Jak se registrovat jako identifikovaná osoba
1. Zjistíte, že přijímáte plnění, u kterého vám vzniká povinnost přiznat DPH. 2. Podáte registrační přihlášku vůči správci daně. 3. Registraci provedete elektronicky prostřednictvím portálu Finanční správy MOJE daně (www.mojedane.cz). 4. Zvolíte registraci jako identifikovaná osoba. 5. Po registraci podáváte přiznání za období, ve kterých vám vznikne povinnost přiznat daň. Lhůta pro podání přihlášky se řídí konkrétním důvodem vzniku identifikované osoby, neexistuje jedna univerzální lhůta pro všechny případy.
Sazby DPH v roce 2026
V roce 2026 platí dvě sazby: • základní sazba DPH: 21 % • snížená sazba DPH: 12 % Zařazení konkrétního plnění do sazby se posuzuje podle zákona o DPH a jeho příloh, nikoli podle typu zákazníka.
Stavební práce a DPH
U stavebních a montážních prací může mezi plátci DPH v tuzemsku za zákonem stanovených podmínek fungovat režim přenesení daňové povinnosti (reverse charge). Posoudit je přitom třeba zejména: • charakter provedené práce, • zařazení podle klasifikace CZ-CPA, • kdo je dodavatel, • kdo je odběratel, • zda jsou splněny všechny zákonné podmínky pro režim přenesení daňové povinnosti. Samotná skutečnost, že jde o stavební práci, ještě automaticky neznamená reverse charge.
| Zákazník | Typický režim |
|---|---|
| Plátce DPH a jsou splněny podmínky reverse charge | Přenesení daňové povinnosti |
| Neplátce DPH – fyzická osoba | Dodavatel uplatní DPH standardním způsobem |
| Neplátce DPH – podnikatel | Dodavatel uplatní DPH standardním způsobem |
Zálohy u režimu přenesení daňové povinnosti
U stavebních prací v režimu přenesení daňové povinnosti se záloha nepřijímá a nezdaňuje stejným způsobem jako běžná zdanitelná záloha s DPH ve standardním režimu. Dodavatel v reverse charge neúčtuje odběrateli DPH na výstupu. Konkrétní postup je vždy nutné posoudit podle okamžiku uskutečnění zdanitelného plnění a podle konkrétního režimu. Vodítkem jsou aktuální informace Finanční správy k režimu přenesení daňové povinnosti.
Snížená sazba u bydlení a příklad rekonstrukce
Sazba 12 % se může uplatnit například u zákonem stanovených stavebních a montážních prací souvisejících s bydlením. Nestačí říct: „když je zákazníkem fyzická osoba, použije se 12 %.“ To je nesprávné. Rozhodující jsou zákonné podmínky, charakter stavby a konkrétní provedené práce. Příklad: Firma – plátce DPH – provádí rekonstrukci dokončeného bytu určeného k bydlení. Cena práce činí 100 000 Kč bez DPH. Pokud jsou splněny podmínky pro sníženou sazbu: 100 000 × 12 % = 12 000 Kč DPH Cena celkem: 112 000 Kč U konkrétní zakázky je nutné mít dostatek důkazů o splnění podmínek pro použití snížené sazby.
Jak doložit použití snížené sazby
Zákon obecně nestanoví jednoduché pravidlo typu „vždy musí být podepsané čestné prohlášení zákazníka“. Podnikatel však musí být schopen prokázat, proč použil konkrétní sazbu DPH. Proto je vhodné uchovávat například: • smlouvu, • objednávku, • popis stavby, • projektovou dokumentaci, • informace o účelu stavby, • případné prohlášení zákazníka, • další dokumenty prokazující charakter nemovitosti a provedených prací. Podepsané prohlášení zákazníka je praktický důkaz, nikoliv univerzální náhrada všech ostatních důkazů.
Garážová vrata s montáží: zboží, nebo stavební práce?
Firma dodá garážová vrata za 50 000 Kč a k tomu montáž. Nelze automaticky říci, že celá částka je vždy samostatný prodej zboží, ani že jde vždy o stavební práci v režimu přenesení daňové povinnosti. Je nutné posoudit skutečný charakter plnění. Pokud jde o jednu stavební či montážní dodávku, do základu daně mohou vstupovat také materiály a zařízení, které jsou v rámci práce zabudovány nebo zamontovány (§ 36 zákona o DPH).
Doprava a DPH
Pokud je doprava pouze vedlejším výdajem souvisejícím s hlavním plněním, zpravidla sleduje daňový režim hlavního plnění a vstupuje do základu daně. Pokud je doprava samostatnou službou, posuzuje se samostatně. Zjednodušení „doprava vždy přebírá nejvyšší sazbu“ není dostatečně přesné.
Nestačí vědět, kdy jste vystavili fakturu
U běžného tuzemského zdanitelného plnění se povinnost přiznat daň obecně váže na uskutečnění zdanitelného plnění (DUZP). V některých případech může povinnost vzniknout již při přijetí úplaty před uskutečněním plnění. Zboží: zboží dodáno 20. 6. 2026 → DUZP = 20. 6. 2026. Služba: služba dokončena 30. 6. 2026 → DUZP = 30. 6. 2026. Datum vystavení faktury nemusí být totéž co DUZP.
Akruální princip v účetnictví
Akruální princip znamená, že účetní případ se přiřazuje k období, se kterým ekonomicky souvisí, nikoliv pouze podle okamžiku zaplacení. Příklad: Služba za prosinec je fakturována a zaplacena až v lednu. Ekonomicky souvisí s prosincem. Účetní akruální princip a pravidla vzniku povinnosti přiznat DPH ale nejsou totéž — DPH se řídí vlastními pravidly podle zákona o DPH.
Termíny, které je potřeba hlídat
Konkrétní lhůty se mohou lišit podle typu subjektu a zdaňovacího období. Aktuální termíny sledujte v daňovém kalendáři Finanční správy.
| Povinnost | Obecná lhůta |
|---|---|
| Přiznání k DPH | do 25 dnů po skončení zdaňovacího období |
| Úhrada DPH | do stejné lhůty jako přiznání |
| Kontrolní hlášení | podle režimu plátce |
| Souhrnné hlášení | podle charakteru přeshraničního plnění |
⚠️ Pozor na zahraniční služby
Nejste plátce DPH, ale platíte Google Ads, Facebook Ads, Instagram Ads, zahraniční software, cloud nebo některé platformní poplatky? Neznamená to automaticky, že jste plátce DPH. Může vám ale vzniknout povinnost registrace jako identifikovaná osoba. Tuto situaci je vhodné řešit ještě před první fakturou — na povinnost se totiž obvykle přijde až zpětně, včetně úroků z prodlení.
Rozhodovací strom: týká se mě DPH?
PODNIKÁM → 1) Přesáhl můj obrat za kalendářní rok 2 000 000 Kč? ANO → řeším povinnou registraci (a hlídám i hranici 2 536 500 Kč) NE → pokračuji dál 2) Přijímám určité služby ze zahraničí (reklama, software, cloud, platformy)? ANO → prověřím, zda mi vzniká identifikovaná osoba NE → pokračuji dál 3) Chci být plátcem dobrovolně? ANO → prověřím možnost dobrovolné registrace NE → z těchto důvodů plátcem být nemusím
Srovnání konkrétních situací
U zahraničních služeb vždy platí formulace „může vzniknout“ — záleží na konkrétním poskytovateli, místě plnění a charakteru služby.
| Situace | Co se děje? |
|---|---|
| Facebook reklama od zahraničního poskytovatele | Může vzniknout identifikovaná osoba |
| Google Ads | Může vzniknout identifikovaná osoba |
| Zahraniční software | Může vzniknout identifikovaná osoba |
| Cloudová služba | Může vzniknout identifikovaná osoba |
| Běžný nákup v ČR od českého neplátce | Identifikovaná osoba obvykle nevzniká |
| Překročení obratu 2 000 000 Kč | Řeší se povinná registrace |
| Překročení 2 536 500 Kč | Plátcovství vzniká následující den |
Příklad z praxe: grafička na volné noze
Roční příjem 700 000 Kč, plátce DPH: NE. Za rok utratí: Facebook 12 000 Kč, zahraniční software 8 000 Kč, cloudové úložiště 5 000 Kč. Obratem se plátcem DPH zatím nestává — je hluboko pod hranicí 2 000 000 Kč. U zahraničních služeb jí ale může vzniknout povinnost registrace jako identifikovaná osoba a povinnost přiznat českou DPH z těchto přijatých služeb. Při sazbě 21 % jde u zmíněných částek řádově o jednotky tisíc korun daně ročně — nepříjemné je hlavně to, že se na povinnost obvykle přijde až zpětně.
Checklist pro podnikatele
☐ Sleduji obrat za kalendářní rok. ☐ Vím, zda jsem překročil 2 000 000 Kč. ☐ Vím, zda jsem překročil 2 536 500 Kč. ☐ Kontroluji zahraniční dodavatele. ☐ Vím, zda přijímám služby ze zahraničí. ☐ Prověřil jsem, zda nejsem identifikovaná osoba. ☐ Vím, zda mám povinnost podat přiznání k DPH. ☐ Vím, zda mám povinnost podat souhrnné hlášení. ☐ Vím, že identifikovaná osoba nepodává kontrolní hlášení.
Tři cesty k DPH — shrnutí
Nemusíte mít obrat dva miliony korun, abyste museli řešit DPH. Pokud jste neplátce a využíváte Facebook, Google, Booking, zahraniční software nebo jiné zahraniční služby, ověřte si, zda vám nevznikla povinnost registrovat se jako identifikovaná osoba. Naopak při překročení zákonných limitů obratu je potřeba řešit plátcovství DPH. Rozhodující proto není jen výše vašich tržeb. Důležité je také to, komu prodáváte, od koho nakupujete a odkud vám služby přicházejí. Identifikovaná osoba přitom není plátce DPH. Nejste si jistí, jestli se vás DPH týká? Nechte si ověřit svou konkrétní situaci — projdeme s vámi obrat, faktury od zahraničních dodavatelů i vhodnost dobrovolné registrace.
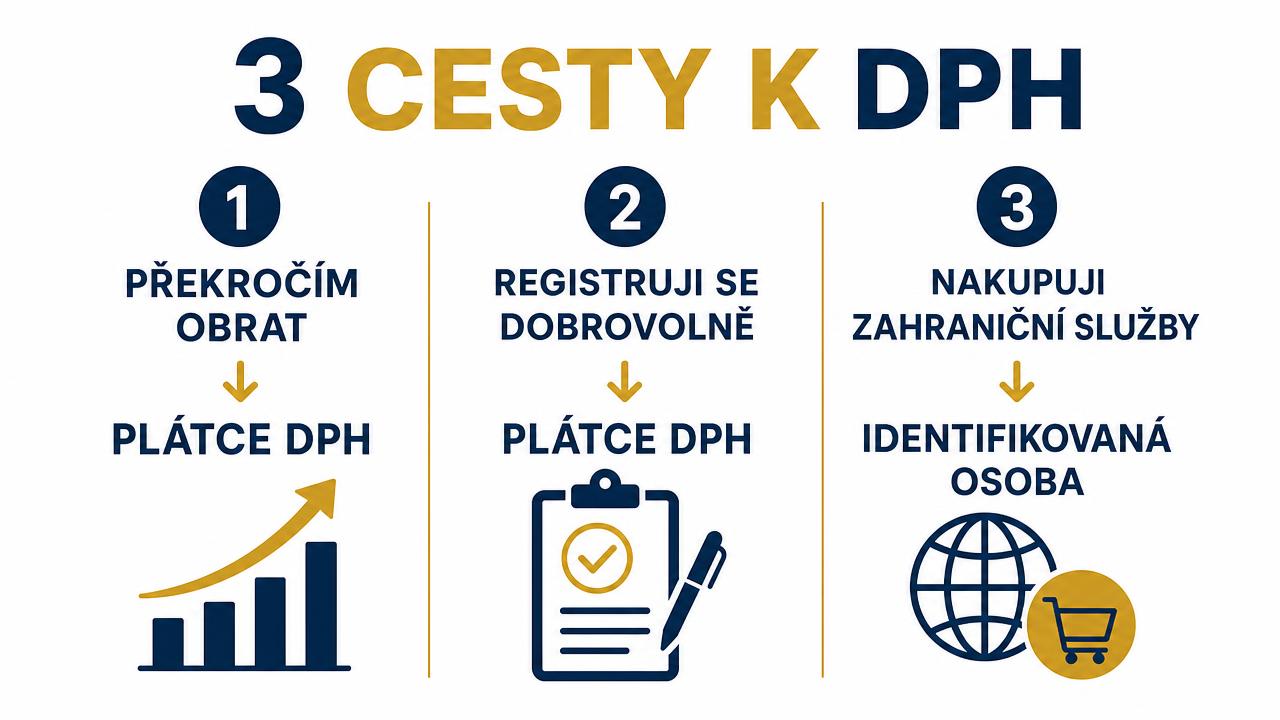
Co udělat teď
- 1Spočítejte si obrat od 1. 1. 2026 a sledujte ho každý měsíc proti hranicím 2 000 000 Kč a 2 536 500 Kč.
- 2Při překročení rozhodného obratu podejte přihlášku k registraci do 10 pracovních dnů.
- 3Projděte poslední rok plateb kartou a najděte zahraniční služby (reklama, software, cloud, platformy).
- 4U každé takové faktury ověřte poskytovatele, jeho DIČ a místo plnění.
- 5Registraci vyřešte elektronicky přes portál MOJE daně a nastavte si pravidelnou kontrolu obratu.
Kdy kontaktovat účetní
Před prvním nákupem služby od zahraničního poskytovatele, při blížícím se obratu 2 000 000 Kč, u stavebních prací v režimu přenesení daňové povinnosti, u prodeje do zahraničí a při rozhodování o dobrovolné registraci.
Nejčastější dotazy
- Musím se stát plátcem DPH po překročení 2 milionů?
- Po překročení obratu 2 000 000 Kč za kalendářní rok vzniká povinná registrace. Plátcem se za běžných podmínek stáváte od 1. ledna následujícího roku, přihlášku je ale nutné podat do 10 pracovních dnů od překročení. Zákon umožňuje oznámit, že chcete být plátcem již dnem následujícím po překročení.
- Co když překročím 2 536 500 Kč?
- Tato částka odpovídá 100 000 EUR přepočteným zákonným kurzem. Po jejím překročení se plátcem stáváte již dnem následujícím po dni překročení, nečeká se na začátek dalšího roku.
- Musím se registrovat k DPH, když mám jen 1,5 milionu obratu?
- Z titulu obratu nikoliv. Mohou ale existovat jiné důvody — například dobrovolná registrace nebo vznik identifikované osoby při přijetí služby od zahraničního dodavatele.
- Co je identifikovaná osoba?
- Podnikatel, který není plátcem DPH, ale ve vymezených případech musí přiznat a zaplatit českou DPH — typicky u služeb přijatých od zahraničního dodavatele. Své běžné české faktury dál vystavuje bez DPH.
- Musím jako identifikovaná osoba podávat kontrolní hlášení?
- Ne. Kontrolní hlášení je povinností plátců DPH, identifikovaná osoba jej nepodává.
- Musím jako identifikovaná osoba podávat přiznání k DPH?
- Ano, ale pouze za období, ve kterých jí vznikne povinnost přiznat daň. Nejde o automatické měsíční podávání přiznání.
- Platím Google Ads. Musím být plátce DPH?
- Ne nutně. Plátcem DPH se stáváte především z titulu obratu nebo dobrovolnou registrací. U reklamy od zahraničního dodavatele vám ale při splnění zákonných podmínek může vzniknout povinnost registrace jako identifikovaná osoba a povinnost přiznat českou daň.
- Platím Facebook Ads. Co mám dělat?
- Ověřte si, kdo je na faktuře uveden jako dodavatel, jeho DIČ a místo plnění. Pokud jsou splněny podmínky pro přenesení daňové povinnosti, prověřte registraci jako identifikovaná osoba ještě před další fakturou.
- Co když objednávám software ze zahraničí?
- Platí obdobný postup jako u reklamy. U zahraničního software, cloudu nebo licencí je nutné posoudit dodavatele, charakter služby a místo plnění — může vzniknout povinnost přiznat českou DPH jako identifikovaná osoba.
- Jaká je sazba DPH v roce 2026?
- Základní sazba činí 21 % a snížená sazba 12 %. Zařazení konkrétního plnění se posuzuje podle zákona o DPH.
- Účtuje identifikovaná osoba DPH svým českým zákazníkům?
- Ne. Své běžné české faktury vystavuje dál bez DPH, protože není plátcem daně.
- Lze registraci k DPH zrušit?
- Ano, po splnění zákonných podmínek a po uplynutí stanovené doby od registrace. Počítejte s případnou úpravou odpočtů u majetku.
Použité zdroje
Chcete mít účetnictví a mzdy bez zbytečných starostí?
Projdeme vaši konkrétní situaci na nezávazné konzultaci zdarma a navrhneme řešení na míru — od vedení účetnictví přes mzdy až po daňové poradenství.
Autor: Odborný tým FinTaxo
Provozovatel: Zaklipso s.r.o.
Informace platné k: 5. září 2026
Naposledy aktualizováno: 5. září 2026
Informace uvedené v článku mají obecný informační charakter a nenahrazují individuální daňové, účetní nebo právní poradenství. Před použitím konkrétního postupu doporučujeme ověřit aktuální znění právních předpisů nebo situaci konzultovat s odborníkem.
Sdílet článek
Účetní novinky jednou měsíčně do e-mailu
Praktické změny v daních, DPH a mzdách — stručně a bez spamu. Odhlásit se můžete kdykoli.
Přihlášením k odběru souhlasíte se zpracováním osobních údajů dle GDPR a s jejich použitím pro marketingové účely FinTaxo, provozovaného společností Zaklipso s.r.o.. Souhlas můžete kdykoli odvolat. Více v zásadách ochrany osobních údajů.
Podpořte nás
Podpořte FinTaxo
Pokud vám náš obsah pomohl, přispějte na další články a nástroje zdarma.
Částka
- Účet:
- 2203562299/2010
- Částka:
- 100 Kč
Příspěvek je dobrovolný.